Rechtssicherheit für Unternehmen und Geschäftsführer - Statusfeststellungsverfahren nach § 7a SGB IV
Wer bei anwaltlicher Tätigkeit im Sozialrecht nur an Widerspruchs- und Klageverfahren denkt, greift zu kurz. Ein wichtiger Teil unserer Tätigkeit besteht darin, sozialversicherungsrechtliche Fragen möglichst zu klären, bevor es überhaupt zu einem Streit kommt, etwa einer erheblichen Beitragsnachforderungen nach einer Betriebsprüfung kommt.
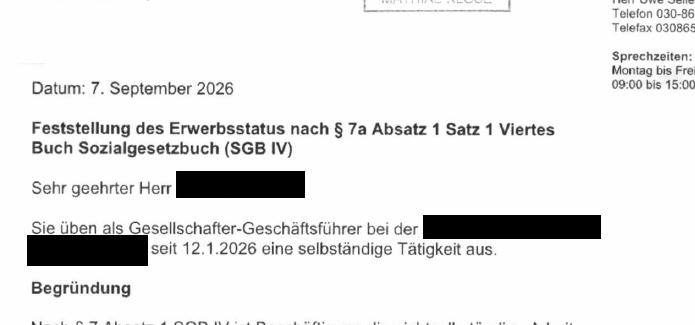
Ein gutes Beispiel hierfür ist das Statusfeststellungsverfahren nach § 7a SGB IV. Ein solches Verfahren für einen Gesellschafter-Geschäftsführer einer GmbH konnten wir jüngst für einen Mandanten abschließen mit dem von Anfang an gewünschten Ausgang, nämlich dem Vorliegen einer selbständigen Tätigkeit.
Beschäftigt oder selbständig?
Im Sozialversicherungsrecht ist die Abgrenzung zwischen einer abhängigen Beschäftigung und einer selbständigen Tätigkeit von erheblicher Bedeutung. Denn von der Einordnung des Erwerbsstatus können weitreichende sozialversicherungsrechtliche Konsequenzen abhängen. Zweifel am sozialversicherungsrechtlichen Status können sich in ganz unterschiedlichen Konstellationen ergeben. Typische Beispiele sind Subunternehmer, freie Mitarbeiter oder Gesellschafter-Geschäftsführer einer GmbH.
Gerade bei Gesellschafter-Geschäftsführern ist die Bezeichnung „selbständig“ oder „Geschäftsführer“ für sich genommen nicht entscheidend. Vielmehr kommt es insbesondere auf die konkrete gesellschaftsrechtliche Rechtsmacht und die tatsächlichen rechtlichen Verhältnisse an.
Rechtssicherheit durch das Statusfeststellungsverfahren
Bestehen Zweifel, kann ein Statusfeststellungsverfahren nach § 7a SGB IV bei der Clearingstelle der Deutschen Rentenversicherung Bund durchgeführt werden. Gegenstand des Verfahrens ist die verbindliche Klärung des Erwerbsstatus, also die Frage, ob eine Beschäftigung oder eine selbständige Tätigkeit vorliegt. Dazu müssen die vertraglichen und tatsächlichen Verhältnisse sorgfältig aufgearbeitet und gegenüber der Deutschen Rentenversicherung dargestellt werden. Gerade hier kann eine frühzeitige anwaltliche Begleitung sinnvoll sein: Entscheidend ist nicht allein, was in einem Vertrag steht, sondern wie die Zusammenarbeit rechtlich ausgestaltet ist und tatsächlich praktiziert wird.
Warum eine frühzeitige Statusklärung wichtig sein kann
Eine ungeklärte oder fehlerhaft eingeschätzte sozialversicherungsrechtliche Einordnung kann erhebliche Konsequenzen haben. Nicht nur im Sozialrecht. Auch beispielsweise im Strafrecht.
Wird etwa ein vermeintlich Selbständiger später als abhängig Beschäftigter eingestuft, können Nachforderungen von Sozialversicherungsbeiträgen entstehen. Insbesondere wenn mehrere Personen oder längere Zeiträume betroffen sind, können sich schnell erhebliche Beträge ergeben.
Daneben kann die Problematik auch eine strafrechtliche Dimension erreichen. Werden Sozialversicherungsbeiträge nicht ordnungsgemäß abgeführt, kann insbesondere der Straftatbestand des Vorenthaltens und Veruntreuens von Arbeitsentgelt nach § 266a StGB in den Blick geraten.
Das Statusfeststellungsverfahren ist deshalb nicht lediglich ein formales Verwaltungsverfahren. Es kann ein wichtiges Instrument sein, um sozialversicherungsrechtliche Risiken frühzeitig zu erkennen und Rechtssicherheit für die weitere Zusammenarbeit zu schaffen.
Sozialrechtliche Beratung beginnt nicht erst beim Widerspruch
Unser jüngst abgeschlossenes Verfahren für einen Gesellschafter-Geschäftsführer zeigt damit zugleich einen wichtigen Aspekt anwaltlicher Tätigkeit im Sozialrecht: Gute sozialrechtliche Beratung beginnt nicht erst dann, wenn bereits ein belastender Bescheid vorliegt.
Gerade für Unternehmen, Geschäftsführer und Selbständige kann es sinnvoll sein, sozialversicherungsrechtliche Fragen frühzeitig prüfen und gegebenenfalls verbindlich klären zu lassen.
Wir beraten und vertreten sowohl Unternehmen als auch Selbständige und Geschäftsführer in Statusfeststellungsverfahren nach § 7a SGB IV, bei Fragen zur Scheinselbständigkeit sowie in anschließenden Widerspruchs- und Klageverfahren und bei sozialversicherungsrechtlichen Betriebsprüfungen.